En el marco de la 3ra Cumbre Aseguradora Argentina, el economista analizó la hoja de ruta de la consolidación fiscal y monetaria. Explicó cómo la baja de la inflación y la estabilidad cambiaria reconfiguran la estrategia de inversiones del sector, el cálculo de reservas y el retorno del financiamiento al sector privado.
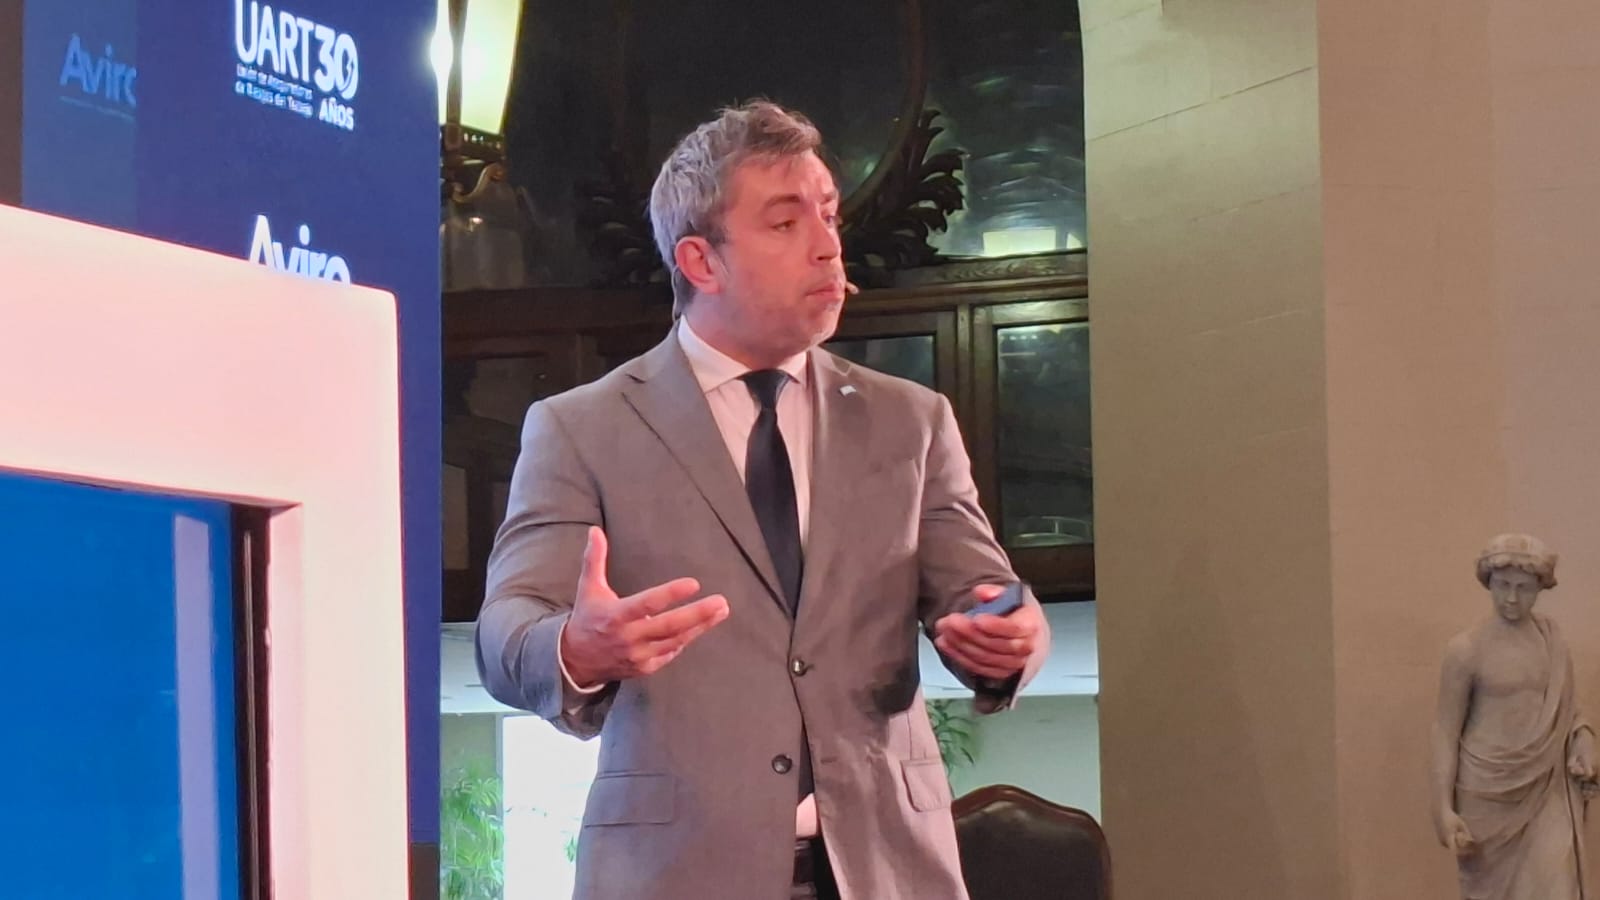
Durante la apertura del bloque económico de la 3ra Cumbre Aseguradora Argentina, Federico Furiase , secretario de finanzas del Ministerio de Economìa ofreció un pormenorizado diagnóstico sobre el rumbo de la economía nacional y su impacto directo sobre las aseguradoras, reaseguradoras y el canal de productores asesores. Ante un auditorio integrado por los principales ejecutivos y reguladores del sector, el economista remarcó que la consolidación del ancla fiscal es la condición indispensable para erradicar la volatilidad nominal que históricamente afectó la operatividad de la industria.
Furiase enfatizó que el proceso de saneamiento del balance del Banco Central y el mantenimiento del superávit financiero no solo permiten desacelerar la inflación de forma sostenida, sino que también sientan las bases para normalizar el mercado de cambios y recuperar horizontes de previsibilidad para los negocios de mediano y largo plazo.
"La eliminación del déficit fiscal y de la emisión monetaria no solo estabiliza la macroeconomía, sino que le devuelve a la industria aseguradora su rol natural: ser el principal inversor institucional de largo plazo en el crédito privado."
Uno de los puntos centrales de la disertación de Federico Furiase estuvo centrado en las carteras de inversión del sector asegurador. Históricamente, las compañías debieron volcar su liquidez hacia instrumentos de cobertura de muy corto plazo (como títulos vinculados a la inflación o al tipo de cambio oficial) para evitar la erosión de sus patrimonios netos frente a los saltos de precios y las devaluaciones.
En este nuevo contexto, Furiase explicó que la reducción de la brecha cambiaria y la convergencia de las tasas de interés obligan a las empresas de seguros a redefinir sus estrategias de asset management. Al dejar el Estado de absorber liquidez para financiar déficit, se libera espacio para que el ahorro institucional captado por las aseguradoras se canalice hacia el mercado de capitales local, mediante Obligaciones Negociables (ON), fideicomisos financieros, infraestructura y proyectos del sector privado.
En el plano estrictamente técnico, el funcionario abordó las distorsiones que la alta inflación provocaba sobre la suficiencia de reservas y la liquidación de siniestros. Los desfases entre el cobro de la prima y el pago efectivo de los repuestos, arreglos o indemnizaciones mermaban de manera constante los márgenes técnicos de las entidades, forzándolas a depender casi en su totalidad de los resultados financieros para mantener el equilibrio del negocio.
Furiase sostuvo que una mayor estabilidad de precios otorga la previsibilidad necesaria para tarifar los riesgos con precisión técnica, reducir el descalce entre emisión y siniestralidad, y recomponer el resultado técnico de las coberturas.
"El desafío del sector asegurador ya no es la supervivencia financiera frente a la inflación, sino la sofisticación en la gestión de activos y la eficiencia operativa en un contexto de previsibilidad y tasas reales."
Para concluir su presentación en la 3ra Cumbre Aseguradora Argentina, Federico Furiase destacó que el éxito del programa de ordenamiento económico tendrá un correlato directo en el crecimiento del seguro como porcentaje del PBI. El incipiente retorno del crédito hipotecario, prendario y corporativo funciona como un motor natural para la contratación de pólizas de vida, caución, patrimoniales y grandes riesgos.
El especialista concluyó que la previsibilidad macroeconómica permitirá a la industria retomar el desarrollo de productos de ahorro y capitalización a largo plazo, fortaleciendo el mercado de capitales argentino y consolidando al seguro como una columna vertebral del desarrollo económico sostenido.