El sector automotor impulsa la electromovilidad en Argentina: los patentamientos se cuadruplican al amparo del nuevo marco regulatorio
Entre enero y septiembre de 2026, las ventas de vehículos híbridos y eléctricos registraron un vertiginoso incremento del 267,4% interanual en Argentina, alcanzando una participación del 16,1% sobre el total del mercado 0 km. Este comportamiento contracíclico frente a la retracción general del sector se apoya en la diversificación de la oferta importada y en las disposiciones del Decreto 1128/2026. El fenómeno demanda una acelerada adecuación en las estrategias de suscripción, pólizas de cobertura y redes de asistencia de las compañías aseguradoras.
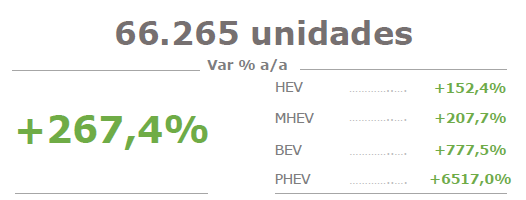
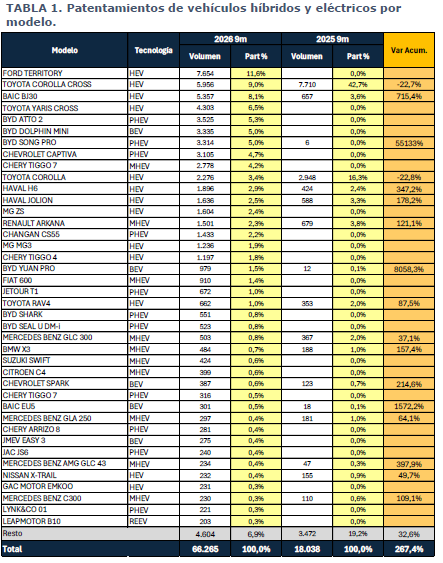
El mercado automotor argentino evidencia una transformación en la composición de su parque 0 km. Según datos provistos por SIOMAA y ACARA en su informe trimestral de electromovilidad, entre enero y septiembre de 2026 se patentaron 66.265 unidades electrificadas, cifra que supera holgadamente las 18.038 unidades registradas en el mismo período del año anterior. Este volumen adquiere especial significación al considerar que el mercado total de automóviles y comerciales livianos experimentó una caída del 13,5% en el mismo lapso.
El principal catalizador de esta dinámica ha sido la optimización del esquema normativo mediante la promulgación del Decreto 1128/2026. Esta medida actualizó la política de beneficios arancelarios al 0% para la importación de extrazona, reemplazando el valor FOB único previo (USD 16.000) por una estructura segmentada que pondera el costo tecnológico:
Adecuación por segmento MHEV: Se mantuvo el límite FOB de USD 16.000 para los vehículos con hibridación suave (Mild Hybrid).
Flexibilización para HEV y PHEV: Los híbridos convencionales y enchufables vieron elevado su tope FOB a USD 18.000.
Incentivo a la tecnología 100% eléctrica: Los vehículos totalmente eléctricos (BEV) obtuvieron una ampliación del margen arancelario hasta un tope FOB de USD 35.000 para compensar su mayor costo de producción.
El análisis detallado del desempeño del sector durante el período proyecta los siguientes aspectos centrales:
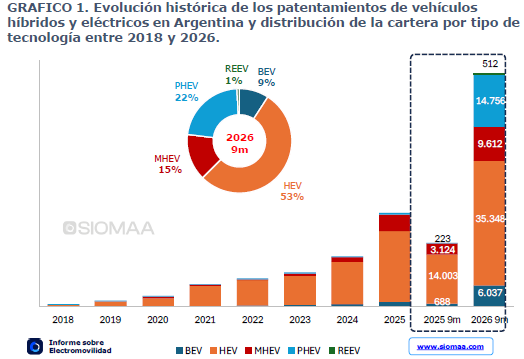
Dominio tecnológico de los HEV y salto cuantitativo de los PHEV: Los híbridos no enchufables (HEV) continúan liderando el segmento con el 53% de las ventas acumuladas. No obstante, los híbridos enchufables (PHEV) mostraron la mayor tasa de expansión al crecer más de un 6.500% interanual, capturando el 22% del mercado. Los MHEV representan el 15%, los BEV el 9% y los de autonomía extendida (REEV) el 1%.
Incursión estratégica de la industria china: Las unidades provenientes de China concentran las mayores tasas de crecimiento y cuotas de mercado en la mayoría de las tecnologías, destacándose en los HEV con un incremento del 2.655% interanual (17.910 unidades). En contraposición, los híbridos de origen brasileño —libres de arancel por el Mercosur— crecieron a un ritmo de 17,6% a/a.
Reconfiguración del cuadro competitivo de marcas: Si bien Toyota lideró históricamente el segmento con un 61% de participación en 2025, el ingreso masivo de marcas asiáticas redistribuyó la cuota de mercado. Actualmente, Toyota encabeza la nómina con el 19,9%, seguida de cerca por BYD con el 18,5% (líder absoluto en BEV y PHEV) y Ford con el 12,1%. El modelo Ford Territory se posicionó como el vehículo electrificado de mayor volumen del año con 7.654 unidades patentadas.
Restricción de infraestructura en la red de carga: La flota circulante enchufable (BEV y PHEV) asciende a unas 19.400 unidades, frente a una red pública de apenas 318 puntos de carga, proyectando una densidad de 61 vehículos por conector. Esta cifra dista de las métricas regionales como Chile (21) o Brasil (25). Adicionalmente, el 70% de los puntos de recarga se concentra de forma asimétrica en el AMBA y la provincia de Buenos Aires.
Baja incidencia relativa en el parque total: Pese a explicar el 16,1% de las ventas de vehículos nuevos en lo que va del año, la electromovilidad aún representa menos del 1% de la flota vehicular total en circulación a nivel nacional.
La sostenibilidad del ritmo de crecimiento del parque electrificado dependerá de la previsibilidad del marco arancelario, el despliegue de infraestructura de carga rápida en corredores federales y el fortalecimiento de la red de posventa.
Desde la perspectiva institucional y de gestión del riesgo, la rápida penetración de estas motorizaciones desafía los esquemas tradicionales del mercado asegurador y financiero. Las compañías deberán priorizar la modernización de sus pólizas para incorporar coberturas específicas sobre componentes de alta tecnología (tales como baterías de ion-litio, inversores y puertos de carga) y actualizar los baremos de tasación de repuestos e indemnizaciones por siniestro. Asimismo, resulta imperativo elevar la eficiencia operativa de los servicios de asistencia mecánica en ruta y adecuar los talleres de reparación certificados a los requerimientos de seguridad para sistemas de alto voltaje, acompañando el reordenamiento técnico y comercial del parque automotor en el país.