El Jefe de Investigación de Siniestros de La Caja Seguros participó del panel “Investigación del siniestro automotor”, donde combinó definiciones conceptuales sobre la velocidad y el rigor en el peritaje con la presentación de un caso real de $30 millones resuelto gracias a inteligencia digital, trabajo de campo y colaboración entre aseguradoras.
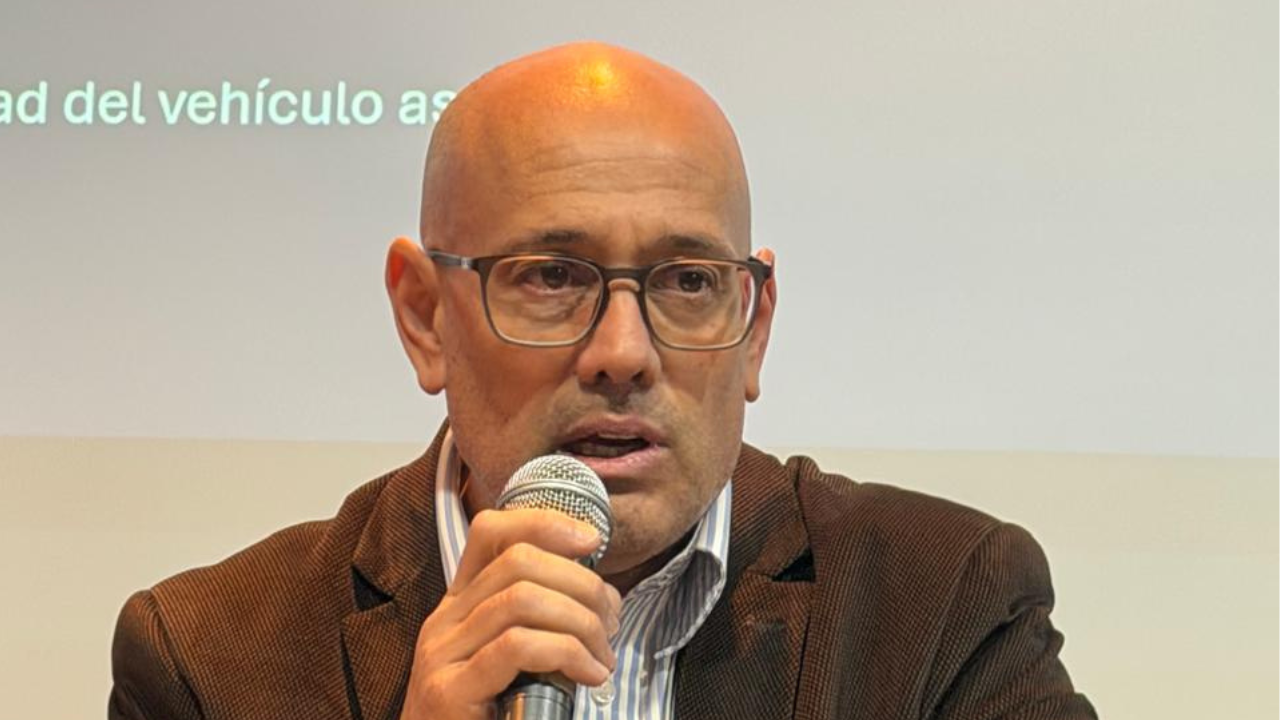
En el marco del 9° Seminario Regional IAATI LATAM "Delitos relacionados con vehículos", la investigación del fraude asegurador tuvo un espacio central de debate. Durante el panel “Investigación del siniestro automotor”, Ariel Rodríguez, Jefe de Investigación de Siniestros de La Caja Seguros, ofreció una disertación enfocada en la reconstrucción de la verdad objetiva en los reclamos automotores y en el equilibrio entre la celeridad exigida por el mercado y la precisión técnica necesaria para tomar decisiones.
Rodríguez inició su exposición interpelando a la audiencia sobre la complejidad que encierra cada denuncia de robo o colisión. Lejos de las visiones simplistas, recordó que tras una denuncia coexisten víctimas reales, bandas organizadas, mercados ilegales de autopartes y, en ocasiones, maniobras fraudulentas.
En ese escenario, remarcó que el propósito de las áreas de investigación no es presuponer culpabilidades, sino reconstruir la verdad:
"Investigar un fraude no significa sospechar, significa verificar. Existe una enorme diferencia entre una hipótesis y una conclusión. Las hipótesis se construyen con preguntas; las conclusiones se construyen con evidencia. Nuestro trabajo consiste en no asumir, no prejuzgar, no creer ni descreer, sino verificar".
Asimismo, el especialista señaló que el principal reto que afrontan las aseguradoras en la actualidad es el factor tiempo. Frente a la exigencia de respuestas inmediatas por parte de clientes, áreas comerciales y organismos de control, la búsqueda de evidencia requiere tiempos de análisis, validación y contraste. "Todos queremos tomar decisiones rápidas, pero nadie quiere tomar decisiones equivocadas. Pagar un fraude o perjudicar a una víctima legítima son errores igualmente inaceptables", enfatizó.
Para ilustrar la aplicación práctica de esta metodología, Rodríguez presentó un caso emblemático gestionado por La Caja Seguros. Se trató de una póliza contratada de forma telefónica donde la inspección previa se realizó mediante el envío de fotografías. A los pocos días de la vigencia, el cliente denunció una colisión frontal cuyo monto de reclamo ascendía a cerca de 30 millones de pesos.
Durante la etapa inicial de análisis, los investigadores detectaron inconsistencias sutiles entre las fotos del aseguramiento inicial y las del vehículo siniestrado. Pese a tratarse del mismo modelo y color, el cotejo detallado reveló diferencias estructurales e incompatibles con el mero paso del tiempo o el cambio de accesorios:
Distinto desgaste en los neumáticos (imposible para una póliza de una semana de antigüedad).
Variaciones en la jaula o barra antivuelco.
Insignias identificatorias de concesionarias y calcomanías distintas en la luneta y carrocería.
Ante la sospecha de una suplantación de vehículo, la investigación reorientó su enfoque a validar la identidad de la unidad. Para ello, el equipo combinó tecnologías digitales y verificación presencial:
Rastreo cartográfico (OSINT): A través del análisis de perspectivas en imágenes de aseguramiento y el uso de Google Maps y Street View, se logró geolocalizar la esquina exacta donde se tomaron las fotos iniciales del vehículo en perfecto estado.
Relevamiento presencial: Tras varios días de guardia e inspección en la zona identificada, los verificadores hallaron en la vía pública la unidad original e intacta, confirmando que coincidía de manera idéntica con las fotos de la contratación (incluyendo detalles específicos como insignias y banderas).
Colaboración intercompañías: Se contrastaron los datos con aseguradoras colegas, confirmando que dicha unidad ya contaba con cobertura en otra entidad.
Reinspección técnica in situ: Se inspeccionó el vehículo presentado en el siniestro y se constató la ausencia absoluta de marcas de remoción de accesorios, restos de adhesivos o diferencias de tono en la pintura que pudieran justificar los cambios entre ambas unidades.
Con la acumulación progresiva de evidencias sólidas e irrefutables, la compañía fundamentó técnicamente su postura frente al asegurado, lo que derivó en el desistimiento total del reclamo por parte del presentante.
Como conclusión, Rodríguez destacó que el éxito del operativo radicó en la convergencia entre tecnología, inteligencia de fuentes abiertas, rigurosidad en el trabajo de campo y, de manera sustancial, el intercambio fluido de información entre compañías de seguros, un factor clave para blindar al mercado contra las maniobras delictivas.