La aseguradora global, cierra los primeros nueve meses de 2026 con un crecimiento del resultado operativo y del resultado neto ajustado.
La aseguradora global con base en Milán cierra los primeros nueve meses de 2026 con un crecimiento del resultado operativo y del resultado neto ajustado, impulsado por todos sus segmentos de negocio.
En una reunión presidida por Andrea Sironi, el Directorio de Generali aprobó la información financiera del Grupo Generali al 30 de septiembre de 2026.
Cristiano Borean, CFO del Grupo Generali, dijo: “Los excelentes resultados de los primeros nueve meses reflejan la exitosa implementación de nuestro plan estratégico y la continuidad del fuerte crecimiento del Grupo, sostenido por todos los segmentos de negocio. En Seguros, Vida continuó generando aportes netos best-in-class, con crecimiento del valor de nuevos negocios y una sólida rentabilidad. P&C demostró un desempeño subyacente resiliente, pese a un impacto más de mil millones de euros superior derivado de catástrofes naturales y grandes eventos de origen humano. Asset & Wealth Management continuó registrando un crecimiento significativo de sus resultados. Este desempeño demuestra la fortaleza de nuestro modelo de negocio diversificado, la calidad y la resiliencia de nuestras ganancias, y nuestro enfoque disciplinado en la gestión del capital. Esto refuerza aún más la posición competitiva del Grupo y nos da una gran confianza para superar todos los objetivos de nuestro plan estratégico Lifetime Partner 27: Driving Excellence.”
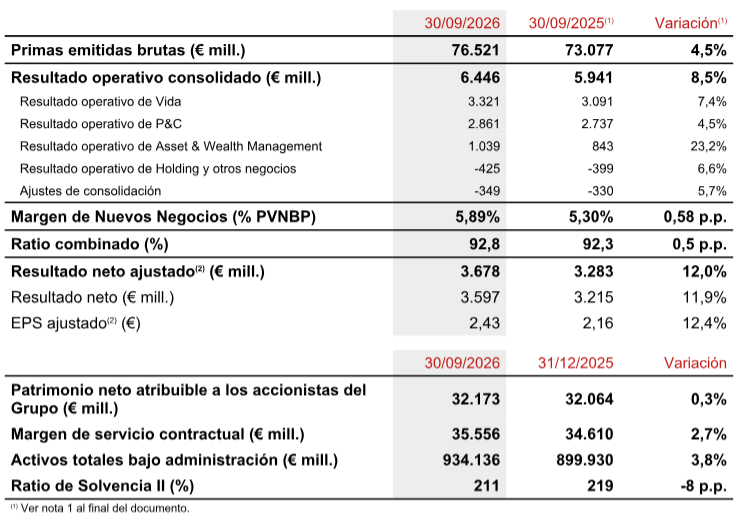
Las primas emitidas brutas (GWP) crecieron a € 76,5 mil millones (+4,5%), impulsadas tanto por P&C (+6,3%) como por Vida (+3,5%).
Los aportes netos de Vida se mantuvieron sólidos en € 11,7 mil millones (+13,6%), gracias a la contribución positiva de todas las líneas de negocio.
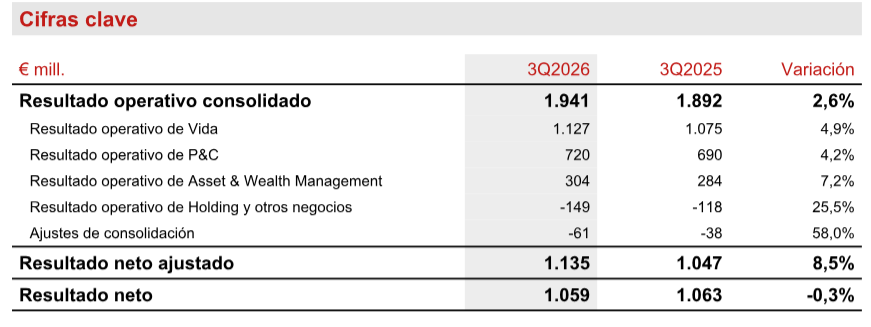
El resultado operativo creció con fuerza hasta € 6.446 millones (+8,5%), gracias a todos los segmentos de negocio.
El resultado operativo de Vida aumentó a € 3.321 millones (+7,4%). El Valor de Nuevos Negocios subió sustancialmente a € 2.563 millones (+12,7%), sostenido por una mayor rentabilidad y mayores volúmenes.
El resultado operativo de P&C aumentó a € 2.861 millones (+4,5%), con un ratio combinado de 92,8% (+0,5 p.p.) y un ratio combinado sin descuento de 95,1% (+0,9 p.p.), que reflejan el mayor impacto de catástrofes naturales y siniestros de origen humano.
El resultado operativo de Asset & Wealth Management creció con fuerza hasta € 1.039 millones (+23,2%), impulsado tanto por Asset Management, con € 482 millones (+12,3%), como por el grupo Banca Generali, con € 557 millones (+34,4%); este último también se benefició de mayores comisiones por desempeño (performance fees).
El resultado operativo del segmento Holding y otros negocios fue de € -425 millones (€ -399 millones 9M2025).
El resultado neto ajustado 2 aumentó con fuerza a € 3.678 millones (+12,0%), respaldado por un sólido desempeño operativo. El resultado neto subió a € 3.597 millones (+11,9%).
El EPS ajustado 3 aumentó significativamente a € 2,43 (+12,4%).
El patrimonio neto atribuible a los accionistas del Grupo aumentó a € 32,2 mil millones (+0,3%), reflejando principalmente el resultado neto del período, parcialmente compensado por el pago del dividendo 2025 y la recompra de acciones propias.
El margen de servicio contractual (CSM) subió a € 35,6 mil millones (+2,7% vs. FY2025).
Los activos totales bajo administración (AUM) del Grupo crecieron a € 934 mil millones (+3,8% vs. FY2025).
El Grupo confirma su sólida posición de capital, con un Ratio de Solvencia de 211% (219% FY2025), resultante de € 52,3 mil millones de fondos propios admisibles y € 24,8 mil millones de capital de solvencia obligatorio (SCR).
La variación refleja principalmente el efecto negativo de las variaciones de mercado y no económicas, así como el fin del régimen transitorio (grandfathering) de los bonos subordinados y los movimientos de capital derivados del dividendo del período y del programa de recompra de acciones por € 500 millones, netos de las operaciones de deuda subordinada. Estos factores fueron compensados solo parcialmente por la sólida contribución de la generación normalizada de capital, respaldada por todos los segmentos de negocio pese a las mayores pérdidas por catástrofes naturales. La generación normalizada de capital también reflejó la recompra de acciones para el Plan de Incentivos de Largo Plazo (LTIP) ejecutada en el primer trimestre.
RESUMEN EJECUTIVO
VIDA
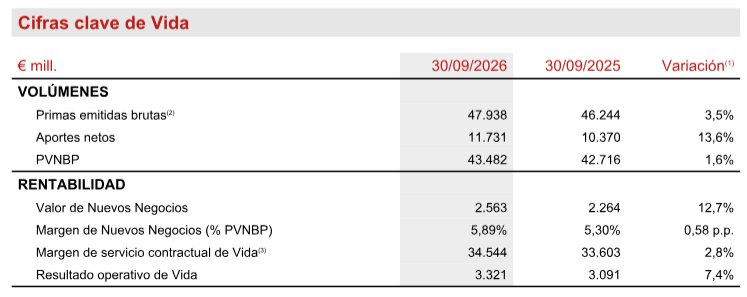
Las primas emitidas brutas de Vida crecieron a € 47.938 millones (+3,5%), pese a la comparación con un sólido 9M2025, período en el que se registró una nueva producción extraordinaria en Asia, especialmente en 1Q2025 y 3Q2025. Las tres líneas de negocio registraron un crecimiento consistente: el ahorro tradicional creció 5,9%; protección y salud, 2,3%; y los productos híbridos y unit-linked, 2,6%.
Los aportes netos de Vida fueron muy sólidos, de € 11.731 millones (+13,6%), reflejando también menores rescates. El crecimiento estuvo impulsado principalmente por el ahorro tradicional, que subió a € 3.319 millones (+59,8%), liderado por Asia y Alemania. Los aportes netos de productos híbridos y unit-linked aumentaron a € 4.922 millones (+5,3%), gracias a Francia, mientras que los de protección y salud fueron de € 3.490 millones (-2,1%).
Los volúmenes de nuevos negocios (expresados como valor presente de las primas de nuevos negocios, PVNBP) crecieron a € 43,5 mil millones (+1,6%), principalmente gracias a la sólida producción en Asia (+14,7%) y Francia (+9,1%). Por línea de negocio, el ahorro tradicional se mantuvo estable (+0,3%), gracias a la sólida producción en China y Alemania, parcialmente compensada por una desaceleración en Italia, que refleja el foco del país en una nueva producción de mayor margen. Los productos híbridos y unit-linked aumentaron (+4,3%), apoyados por Francia e Italia. Protección y salud disminuyó levemente (-2,6%), reflejando principalmente una menor contribución del negocio colectivo aceptado en Francia.
El Valor de Nuevos Negocios (NBV) aumentó sustancialmente a € 2.563 millones (+12,7%), sostenido por una mejora general de la rentabilidad. El Margen de Nuevos Negocios sobre PVNBP (NBM) se amplió a 5,89% (+0,58 p.p.), principalmente gracias al impacto positivo de una combinación de productos y características más favorable, así como de tasas de interés más altas.
El margen de servicio contractual de Vida (CSM de Vida) aumentó a € 34,5 mil millones (€ 33,6 mil millones FY2025). La evolución positiva se explicó principalmente por la contribución del CSM de nuevos negocios de Vida, de € 2.420 millones, y por un rendimiento esperado de € 1.149 millones, que más que compensaron la liberación del CSM de Vida por € 2.534 millones. Esta liberación representó alrededor del 76% del resultado operativo de Vida, que aumentó a € 3.321 millones (€ 3.091 millones 9M2025). El resultado operativo del servicio de seguros aumentó a € 2.626 millones (€ 2.443 millones 9M2025), mientras que el resultado operativo de inversiones alcanzó € 695 millones (€ 647 millones 9M2025).
P&C
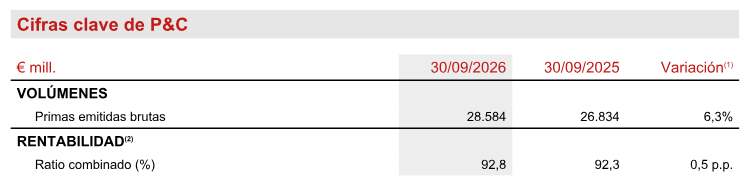
Las primas emitidas brutas de P&C crecieron a € 28,6 mil millones (+6,3%), gracias al desempeño de ambas líneas de negocio. Los ramos no automotor registraron un crecimiento generalizado (+5,2%) en todas las principales geografías. Automotor creció 5,0%, con desempeños particularmente positivos en Alemania y Europa Central y del Este (CEE).
Excluyendo la contribución de Argentina, las primas de automotor aumentaron 3,7%. Las primas de Redion crecieron 14,5%, impulsadas principalmente por el negocio de viajes en Estados Unidos y por Francia.
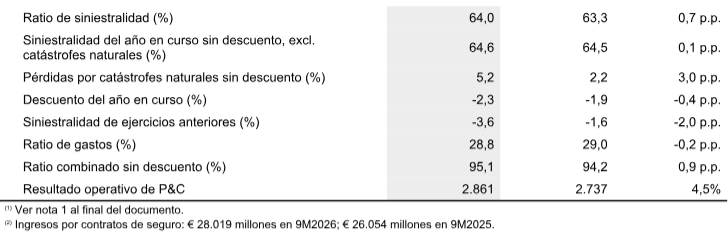
El ratio combinado fue de 92,8% (92,3% 9M2025). La siniestralidad se vio afectada por grandes eventos: € 1,47 mil millones de pérdidas por catástrofes naturales, que representaron 5,2% del ratio combinado (2,2% 9M2025), y € 323 millones de siniestros de origen humano, equivalentes a 1,2% del ratio combinado (0,5% 9M2025). Esto más que compensó el mayor beneficio del descuento, de -2,3% (-1,9% 9M2025), y de la siniestralidad de ejercicios anteriores, de -3,6% (- 1,6% 9M2025).
La siniestralidad del año en curso sin descuento, excluidas las catástrofes naturales y los siniestros de origen humano, mejoró 60 puntos básicos, a 63,5% (64,0% 9M2025). El ratio de gastos mejoró a 28,8% (29,0% 9M2025), gracias a menores gastos administrativos y de otro tipo, producto de mejoras tanto recurrentes como no recurrentes. El ratio de gastos, excluyendo la contribución de Redion Assistance & Insurance, fue de 28,3% (28,6% 9M2025).
El ratio combinado sin descuento fue de 95,1% (94,2% 9M2025).
El resultado operativo creció a € 2.861 millones (€ 2.737 millones 9M2025).
El resultado operativo del servicio de seguros se mantuvo estable en € 2.008 millones (€ 2.001 millones 9M2025), pese a que en 9M2026 se registraron € 1.082 millones más de pérdidas por catástrofes naturales y siniestros de origen humano que en 9M2025. Este resultado se logró gracias a la mejora del desempeño técnico subyacente, excluidos los grandes siniestros, y al mayor beneficio del descuento del año en curso, de € 637 millones (€ 486 millones 9M2025), así como a una evolución más favorable de los ejercicios anteriores.
El resultado operativo de inversiones mejoró a € 853 millones (€ 736 millones 9M2025), reflejando un aumento de € 121 millones en los ingresos operativos por inversiones, que alcanzaron € 1.345 millones, y gastos financieros de seguros estables en € -492 millones (€ -488 millones 9M2025). El aumento de los ingresos operativos por inversiones se logró gracias a mayores volúmenes y a rendimientos de reinversión superiores a los de los cupones que vencieron, pese a una menor contribución de los dividendos de private equity.
ASSET & WEALTH MANAGEMENT
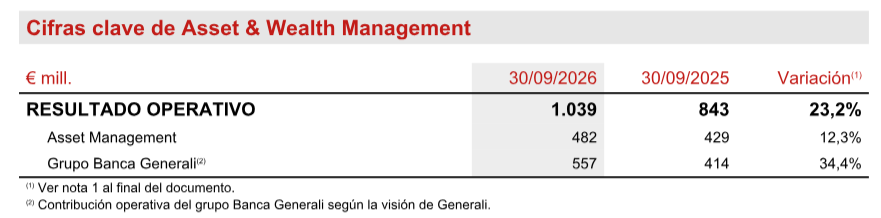
El resultado operativo de Asset Management creció a € 482 millones (+12,3%), impulsado por mayores AUM promedio y una mejora de los márgenes de comisiones.
Los ingresos operativos aumentaron a € 1.198 millones (+11,7%), de los cuales € 555 millones provinieron de activos de terceros, respaldados por mayores AUM promedio y una composición de activos más favorable. Los gastos operativos subieron 11,4%, también debido a mayores costos de personal. Tanto los ingresos como los gastos reflejan la consolidación de MGG Investments.
El resultado operativo del grupo Banca Generali creció con fuerza a € 557 millones (+34,4%), también gracias a mayores comisiones por desempeño, que ascendieron a € 146 millones (€ 72 millones 9M2025). Los aportes netos totales de Banca Generali en 9M2026 fueron de € 6,3 mil millones.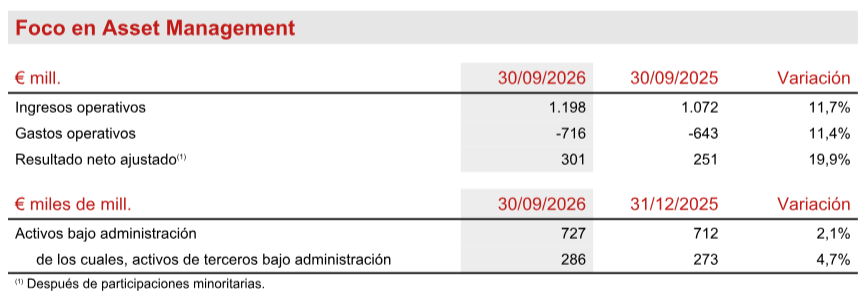 El resultado neto ajustado de Asset Management aumentó a € 301 millones (+19,9%), principalmente gracias al mayor resultado operativo y a menores gastos no operativos por costos de integración y de M&A.
Los AUM de las compañías de Asset Management alcanzaron € 727 mil millones, un 2,1% más que en FY2025, respaldados por flujos netos positivos y efectos cambiarios favorables, que más que compensaron los efectos negativos del mercado.
Los AUM de terceros alcanzaron € 286 mil millones, un 4,7% más que en FY2025, reflejando flujos netos positivos por € 8,8 mil millones en los primeros nueve meses de 2026 y efectos cambiarios favorables, que también más que compensaron los efectos negativos del mercado.
HOLDING Y OTROS NEGOCIOS
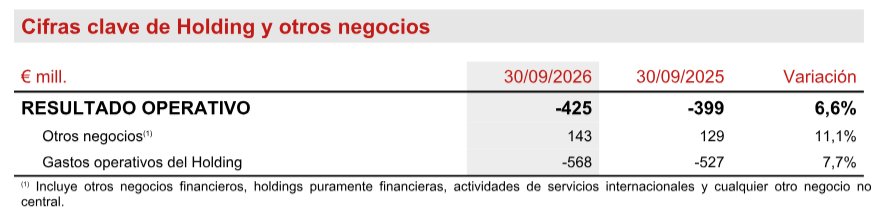
El resultado operativo del segmento Holding y otros negocios fue de € -425 millones (€ -399 millones 9M2025).
El resultado operativo de Otros negocios aumentó a € 143 millones (€ 129 millones 9M2025, afectado negativamente por un impuesto de salida (exit tax) no recurrente en 1Q2025). Los gastos operativos del Holding crecieron 7,7%, a € -568 millones (€ -527 millones 9M2025), también debido a mayores costos reasignados al segmento Holding.
PERSPECTIVAS
La actividad macroeconómica global se mantuvo resiliente pese a las persistentes tensiones geopolíticas en Medio Oriente y la marcada suba de los rendimientos de los bonos. En la Eurozona, el crecimiento sorprendió positivamente en el tercer trimestre, aunque se espera que el impulso se modere hacia fin de año, dadas las recientes debilidades en los indicadores de confianza y las condiciones de financiamiento más restrictivas. En términos generales, se espera que la economía de la Eurozona crezca alrededor de 1% en 2026 y 1,2% en 2027. El ciclo electoral de fines de 2026 y de 2027 también podría implicar algunos riesgos, con la incertidumbre fiscal y política ya reflejada en la ampliación de los diferenciales (spreads) de algunos bonos soberanos europeos. En Estados Unidos, la actividad económica demostró ser más robusta, apoyada en un consumo resiliente y un fuerte gasto de capital, en particular gracias a la inversión sostenida en tecnología y en equipamiento de procesamiento de información. Al mismo tiempo, la escala y el financiamiento de las inversiones vinculadas a la IA están bajo un escrutinio creciente.
Se espera que el crecimiento de Estados Unidos se mantenga por encima de su tendencia este año y el próximo.
La inflación sigue siendo una fuente de incertidumbre a ambos lados del Atlántico. En la Eurozona, la inflación general subió marcadamente en septiembre, en parte por mayores costos de la energía, y se espera que ceda recién después del primer trimestre de 2027. En Estados Unidos, las presiones subyacentes sobre los precios se mantuvieron persistentes, con la inflación subyacente medida por el PCE por encima del 3%. En este contexto, es probable que los bancos centrales mantengan un enfoque cauteloso. El Banco Central Europeo y la Reserva Federal mantuvieron sin cambios sus tasas de política monetaria en sus reuniones de octubre, aunque conservan un sesgo restrictivo frente a las persistentes presiones inflacionarias. Se esperan dos subas adicionales de 25 puntos básicos por parte de cada banco central, en diciembre y en el primer trimestre de 2027.
Habiendo superado la mitad del plan estratégico Lifetime Partner 27: Driving Excellence, Generali continúa ejecutando con éxito sus prioridades estratégicas, con tendencias de mercado subyacentes en línea con los supuestos del plan, que sostienen el desarrollo continuo del negocio.
Además, la rápida aceleración en la adopción de la IA está creando nuevas oportunidades para mejorar la experiencia del cliente, la productividad y la innovación, lo que refuerza la importancia de la excelencia en la ejecución y de la capacidad de adaptación. El Grupo también mantiene un profundo compromiso con los pilares de personas y sustentabilidad del plan estratégico, y continúa invirtiendo en habilidades, liderazgo, cultura y creación de valor sostenible como facilitadores clave del éxito a largo plazo.
En Vida, aprovechando la amplia base global de clientes de Generali y su sólida red de distribución, el foco sigue puesto en mejorar la capacidad técnica y en la simplificación, ofreciendo soluciones actualizadas e integradas que se adapten a las necesidades cambiantes de los clientes a lo largo de toda su vida. Las principales áreas de enfoque incluyen los productos de protección y salud, así como soluciones de ahorro capital-light, con el objetivo de convertirse en el socio preferido de cada cliente. Las ofertas híbridas y unit-linked del Grupo siguen siendo una prioridad para responder a la creciente necesidad de seguridad financiera de los clientes, con el objetivo de convertirse en el socio de referencia en retiro y ahorro.
En P&C, el objetivo del Grupo es maximizar el crecimiento rentable —con foco en los ramos no automotor— en los mercados aseguradores donde opera, fortaleciendo su posición y su oferta, especialmente en países con alto potencial de crecimiento. El Grupo confirma y refuerza su enfoque flexible para los ajustes tarifarios, considerando también la creciente frecuencia y severidad de las catástrofes naturales. La oferta no automotor seguirá mejorándose mediante la incorporación de soluciones modulares diseñadas para necesidades específicas de los clientes. Generali seguirá incrementando su foco en el desarrollo de soluciones de seguros vinculadas al ambiente y al cambio climático. El Group Climate Hub continúa apoyando estos esfuerzos mediante la mejora de metodologías y enfoques para comprender y gestionar los riesgos físicos.
En cuanto a la política de inversiones, el Grupo continúa aplicando una estrategia de asignación de activos orientada a asegurar la coherencia con los pasivos con los asegurados y a mejorar los retornos ajustados por riesgo, con foco en incrementar el ingreso corriente. Las inversiones en activos privados y activos reales seguirán desarrollándose gradualmente para mejorar la diversificación del portafolio y capturar oportunidades, con un enfoque prudente que contemple la menor liquidez y la mayor complejidad de estos instrumentos. En el segmento inmobiliario, el Grupo sostiene una política de diversificación geográfica y sectorial, monitoreando y evaluando de cerca las oportunidades de mercado y la calidad de los activos.
En Asset & Wealth Management, Asset Management continúa ampliando su oferta de productos, incluido el ingreso al segmento de ETF activos, mientras mantiene un fuerte foco en activos privados y reales, fortalece su red de distribución y sigue mejorando la calidad del servicio que brinda a sus clientes. En Wealth Management, el grupo Banca Generali continúa con su estrategia de crecimiento orgánico, aprovechando a la vez las oportunidades derivadas de la integración de Intermonte, la alianza con Alleanza en el segmento de insurbanking y la adopción de la IA como motor clave de innovación y productividad.
El Grupo mantiene su compromiso de ofrecer un nivel sólido de remuneración a los accionistas.
A través de su plan estratégico Lifetime Partner 27: Driving Excellence, el Grupo se compromete a alcanzar ambiciosos objetivos de crecimiento para 2025–2027:
RESULTADOS 3Q2026 DE GENERALI