Durante la apertura de las Jornadas de Derecho de Seguros en homenaje al Dr. Rubén Stiglitz, el director del Instituto de Derecho de Seguros, Dr. Miguel Alberto Piedecasas, analizó los ejes centrales del anteproyecto de reforma de la Ley de Contrato de Seguros elaborado por el jurista. El disertante destacó la necesidad de actualizar la normativa vigente incorporando la tutela de los contratos de consumo, la sistematización de los seguros obligatorios y nuevas figuras asegurativas acordes al Código Civil y Comercial.
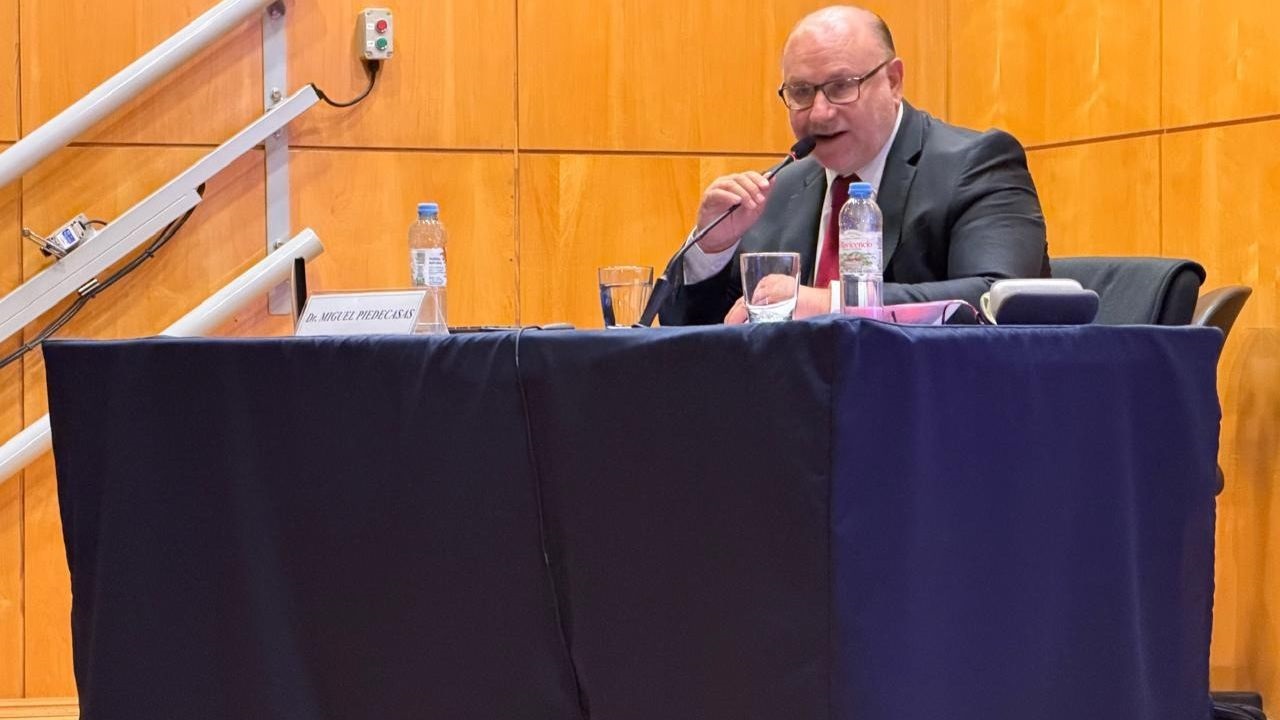
En el marco de las Jornadas de Derecho de Seguros celebradas en el Colegio Público de la Abogacía de la Capital Federal en homenaje al Dr. Rubén Stiglitz, el director del Instituto de Derecho de Seguros "Isaac Halperín", Dr. Miguel Alberto Piedecasas, encabezó la apertura institucional con un análisis técnico sobre el anteproyecto de reforma legislativa diseñado por el homenajeado. Con la presencia de juristas y referentes académicos de Argentina, Brasil y España —junto a entidades como la Asociación Internacional de Derecho de Seguros (AIDA)—, Piedecasas repasó la trayectoria de Stiglitz, destacando su rol como miembro de la comisión redactora del Código Civil y Comercial de la Nación y su obra doctrinaria, considerada referencia contemporánea en la materia.
Durante su exposición, Miguel Alberto Piedecasas subrayó la relevancia estratégica de retomar el proyecto de ley de contrato de seguros de Stiglitz —oportunamente trabajado sobre la base histórica de la Ley N° 17.418 de Isaac Halperín— para saldar una deuda pendiente del sistema jurídico argentino frente a los avances normativos de la región. El objetivo central de la iniciativa radica en dotar al sector de una herramienta moderna que armonice la técnica aseguradora con la protección constitucional del consumidor y el ordenamiento civil vigente.
Armonización con el derecho del consumidor: El anteproyecto de Rubén Stiglitz establece una distinción clara entre contratos paritarios y de consumo, fijando un plazo de prescripción de tres años para estos últimos y exigiendo interpelación previa antes de suspender la cobertura por falta de pago
Entre los puntos centrales e innovaciones normativas del anteproyecto analizados por Piedecasas, se destacan:
Tutela del seguro de consumo y prelación normativa: Se incorpora explícitamente la regulación de las relaciones de consumo bajo la órbita del artículo 42 de la Constitución Nacional, la Ley N° 24.240 y el Código Civil y Comercial, estableciendo un orden estricto de prelación normativa y un régimen riguroso contra cláusulas y prácticas abusivas.
Revisión de cargas, mora y pronunciamiento del asegurador: Se exige la interpelación previa fehaciente antes de aplicar la suspensión automática de cobertura por mora en el pago de la prima, se amplía de tres a cinco días el plazo de denuncia del siniestro —diferenciando el incumplimiento culposo del doloso— y se precisa el alcance del artículo 56, obligando al asegurador a fundar con exactitud el rechazo y delimitándolo ante la inexistencia de cobertura o siniestros fuera de vigencia.
Ampliación de plazos de prescripción y actualización de coberturas: El texto propone extender la prescripción general a dos años y fijarla en tres años para los seguros de consumo; además, regula específicamente los "grandes riesgos", la absorción por pacto en contrario de la culpa grave y la exclusión de cobertura para daños punitivos.
Sistematización del seguro obligatorio automotor: Se integra el régimen de responsabilidad civil obligatoria dentro de la ley específica con límites cuantitativos, prohibición de franquicias, inoponibilidad de defensas, mecanismos de oferta y rechazo fundado, y la creación de un Fondo Común de Garantía para casos de insolvencia o falta de cobertura.
Incorporación de nuevas ramas y reaseguro: El anteproyecto tipifica figuras modernas como el seguro de crédito, caución, protección jurídica, lucro cesante y decesos, además de incorporar un capítulo específico para el contrato de reaseguro y disposiciones de derecho internacional privado.
Modernización del seguro automotor y nuevas figuras: La propuesta analizada por Miguel Alberto Piedecasas integra el seguro obligatorio automotor con un Fondo Común de Garantía, prohíbe las franquicias y tipifica coberturas modernas como el reaseguro, el seguro de caución y la protección jurídica.